今天给大家整理一份中债国债到期收益率期限结构数据,数据来源于中国债券信息网,包含 2002 年至今的数据。
什么是利率期限结构呢?在投资市场中,人们发现,期限不同但其他条件相同的零息债券,其到期收益率是不相同的。我们把某个时点上零息债券的到期收益率(即期利率)与到期期限之间的关系,称为利率期限结构。我们前面学过,零息债券的到期收益率,就是即期利率。所以,利率期限结构,研究的是即期利率与到期期限的关系。由于零息债券的数量有限,且期限大多在一年之内,因此在研究利率期限结构时,通常用政府债券来替代零息债券。
数据概览
中国债券信息网提供了 2002 年至今的各种期限的中债国债到期收益率数据,通过爬取整理我们可以得到一个面板数据:
- 中债国债到期收益率数据(截止2024年7月23日).dta

今天给大家分享的数据截止 2024 年 7 月 23 日,一共 5637 个观测值,包含如下变量:

绘图展示
使用这份数据我们就可以绘制利率期限结构图了(这里以部分期限为例):

绘制代码如下(Stata 绘制):
use "中债国债到期收益率数据(截止2024年7月23日)", clear
colorscheme 5, palette(Set1)
local c1 = `"`r(colors)'"'
colorscheme 5, palette(Set2)
local c2 = `"`r(colors)'"'
line rate1m rate3m rate6m rate1y rate2y rate3y rate5y rate7y rate10y rate20y date,
xlabel(#6, ang(20)) xti("日期") yti("国债收益率")
leg(order(1 "1 月期"
2 "3 月期"
3 "6 月期"
4 "1 年期"
5 "2 年期"
6 "3 年期"
7 "5 年期"
8 "7 年期"
9 "10 年期"
10 "20 年期") pos(1) ring(0) col(3))
lc(`c1' `c2') lp(solid ...)
ti("中债国债到期收益率期限结构")
subti("爬取 & 整理:微信公众号 RStata")
caption("数据来源:中国债券信息网<https://yield.chinabond.com.cn/cbweb-mn>")
gr export "中债国债到期收益率期限结构.png", replace width(1200)
|
另外还可以使用 R 语言的 plotly 包绘制三维的利率期限结构曲面:

绘制代码如下(R 语言):
library(tidyverse)
library(plotly)

haven::read_dta("中债国债到期收益率数据(截止2024年7月23日).dta") -> df

df %>%
  select(-date) %>%
  as.data.frame() %>%
  as.matrix() -> data

df %>%
  select(date) %>%
  pull(date) -> date

row.names(data) <- date
colnames(data) -> term

plot_ly() %>%
  add_surface(x = ~date, y = ~term, z = ~data) %>%
  layout(
    scene = list(
      xaxis = list(title = "日期"),
      yaxis = list(title = "期限"),
      zaxis = list(title = "中债国债到期收益率")
    )
  )
|
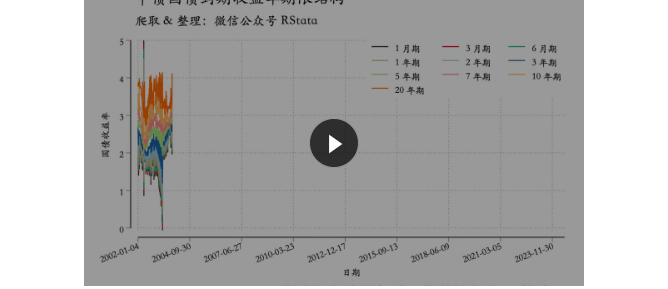
为了更直观地展示中债国债到期收益率期限结构动态变化,我还制作了一段动态图表。制作方法就是先使用 Stata 绘制一系列的静态图,然后再合成视频:
 ×
点击这里跳转到 RStata 短书平台获取附件:中债国债到期收益率数据(截止2024年7月23日)
评论